
Esta publicação fala sobre a contabilização dos aumentos de capital próprio, distinguindo capital subscrito de capital próprio e analisando, através de um caso prático, os efeitos da incorporação de reservas livres e da transformação de suprimentos em capital, à luz do Sistema de Normalização Contabilística (SNC).
Como se contabilizam os aumentos do capital próprio?
Sabia que os suprimentos podem ser transformados em capital sem qualquer entrada de meios financeiros, e que dessa transformação resulta um aumento do capital próprio na exata medida do passivo extinto?
O capital subscrito e o capital próprio são grandezas distintas. O capital subscrito é o montante que os sócios se obrigaram a entregar à sociedade, registado na conta 51; o capital próprio é a diferença entre o ativo e o passivo, e compreende ainda as reservas, os resultados transitados, os prémios de emissão, os excedentes de revalorização e o resultado líquido do período. O aumento do capital subscrito só aumenta o capital próprio quando corresponda a uma entrada na sociedade ou à extinção de um passivo.
Caso prático: a Entidade A e o aumento de capital
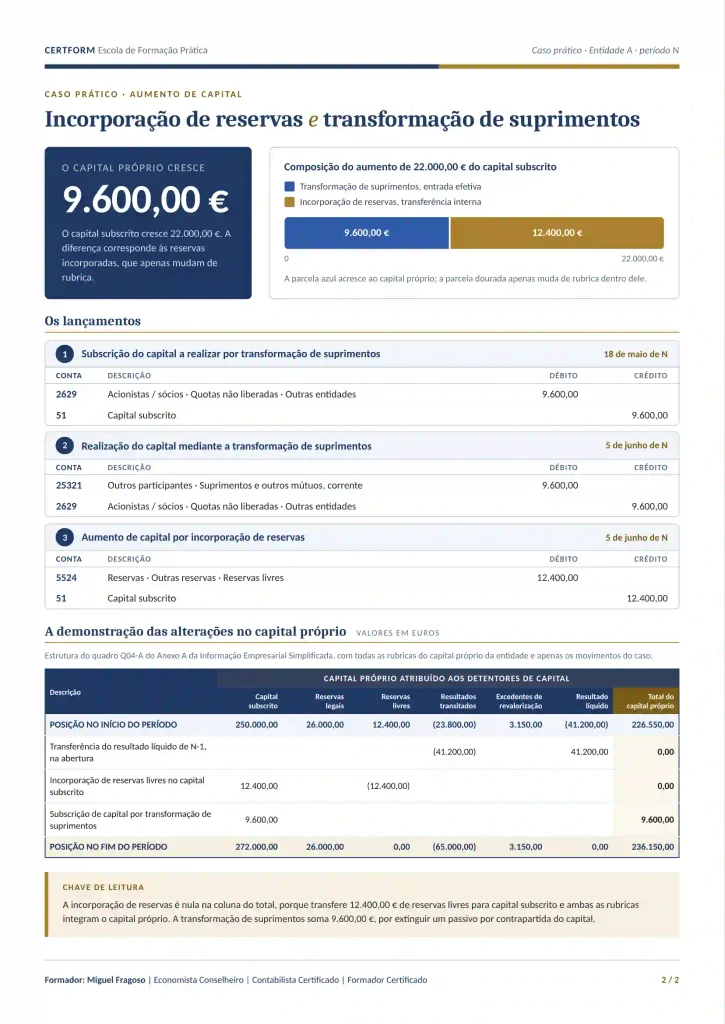
A Entidade A abre o período N com um resultado negativo a transitar. O período inicia-se com 250.000,00 euros de capital subscrito e 226.550,00 euros de capital próprio. Em 1 de janeiro, o resultado líquido negativo de N-1, de 41.200,00 euros, transfere-se para resultados transitados, movimento que altera a composição do capital próprio e não o seu total.
A deliberação de aumento de capital
A deliberação combina as duas modalidades de aumento. Em 18 de maio de N os sócios deliberam aumentar o capital subscrito em 22.000,00 euros, operação efetivada em 5 de junho: 12.400,00 euros por incorporação da totalidade das reservas livres, nos termos do artigo 91.º do Código das Sociedades Comerciais, e 9.600,00 euros por transformação de suprimentos, entrada a que o n.º 1 do artigo 89.º manda aplicar o regime da constituição.
Incorporação de reservas livres
A incorporação de reservas não passa por conta de terceiros. Nada é entregue à sociedade, pelo que se debita diretamente a conta 5524, reservas livres, por 12.400,00 euros, creditando-se a conta 51, capital subscrito. O capital subscrito aumenta e as reservas livres extinguem-se no mesmo montante: como ambas as rubricas integram o capital próprio, o total mantém-se em 226.550,00 euros.
Transformação de suprimentos em capital
A transformação de suprimentos extingue um passivo. A subscrição debita a conta 2629, quotas não liberadas, por contrapartida do crédito da conta 51, por 9.600,00 euros; a realização debita a conta 25321, outros participantes, suprimentos e outros mútuos, corrente, por contrapartida do crédito da conta 2629. Não há entrada de meios financeiros, mas a dívida ao sócio desaparece e o capital próprio cresce nesse exato montante.
O resultado final: números depois do aumento
O aumento do capital subscrito excede o do capital próprio. O capital subscrito passa de 250.000,00 para 272.000,00 euros, as reservas livres de 12.400,00 euros para zero, o passivo por suprimentos reduz-se em 9.600,00 euros e o capital próprio passa de 226.550,00 para 236.150,00 euros. Dos 22.000,00 euros de aumento do capital subscrito, apenas 9.600,00 euros aumentam o capital próprio.
A Demonstração das Alterações no Capital Próprio
A demonstração das alterações no capital próprio evidencia-o. Confrontada a posição no início do período com a posição no fim do período, a incorporação de reservas figura como alteração reconhecida no capital próprio, de soma nula, e a transformação de suprimentos como subscrição de capital, de soma positiva. O critério que resolve a matéria é distinguir o que entra na sociedade daquilo que apenas muda de rubrica.
Vídeo da Aula
Veja a explicação completa deste tema, com o Dr. Miguel Fragoso, no vídeo abaixo:
Quer aprofundar os seus conhecimentos em Contabilidade, Fiscalidade e Finanças Empresariais?