
Esta publicação fala sobre a análise Custo-Volume-Resultados (CVR) e o cálculo do ponto de equilíbrio empresarial. Explica, com um exemplo prático passo a passo, como determinar o volume mínimo de vendas necessário para cobrir todos os gastos, como interpretar o gráfico do ponto de equilíbrio e como calcular a margem de segurança das vendas.
O que é a Análise Custo-Volume-Resultados (CVR)?
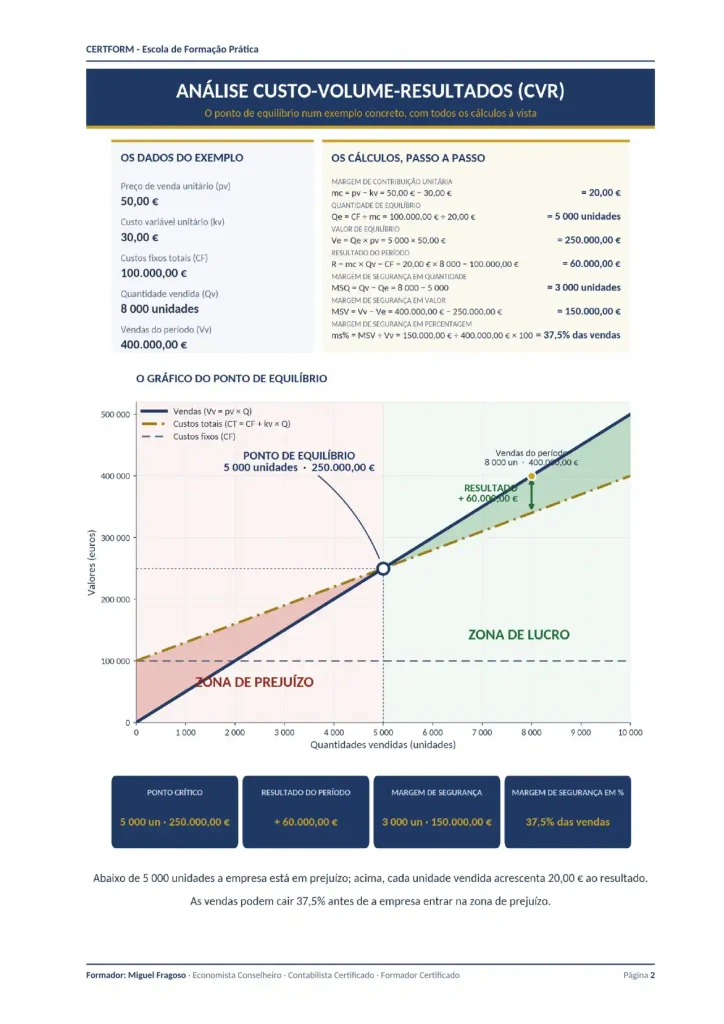
CVR explicado de forma simples: O que nos diz este gráfico na imagem?
Mostra qual é o volume mínimo de vendas que uma empresa necessita alcançar para cobrir todos os gastos e deixar de ter prejuízo.
Esta é a lógica da análise Custo–Volume–Resultados (CVR), também conhecida como análise do ponto de equilíbrio ou ponto crítico das vendas.
A Fórmula Base do Ponto de Equilíbrio
A fórmula-base é:
- Resultado = Rendimentos − Gastos
Neste exemplo, considera-se que os rendimentos relevantes são as vendas. Assim:
- Resultado = Vendas − Gastos variáveis − Gastos fixos
Dados do Exemplo Prático
- Preço de venda unitário: 50,00 €
- Gasto variável unitário: 30,00 €
- Gastos fixos: 100.000,00 €
- Quantidade vendida: 8.000 unidades
Cálculo da Margem de Contribuição Unitária
O primeiro passo é calcular a margem de contribuição unitária:
- Margem de contribuição unitária = Preço de venda − Gasto variável unitário = 50,00€ − 30,00€ = 20,00€
Cada unidade vendida contribui com 20,00€ para cobrir os gastos fixos. Depois de estes estarem cobertos, cada unidade adicional aumenta o resultado em 20,00€.
Cálculo da Quantidade de Equilíbrio
Para encontrar o ponto de equilíbrio:
- Quantidade de equilíbrio = Gastos fixos ÷ Margem de contribuição unitária = 100.000,00 € ÷ 20,00 € = 5.000 unidades
- A empresa precisa de vender 5.000 unidades para não ter lucro nem prejuízo.
Em valor:
- Vendas no ponto de equilíbrio = Quantidade de equilíbrio × Preço de venda = 5.000 × 50,00 € = 250.000,00 €
Interpretação do Gráfico do Ponto de Equilíbrio
No gráfico, é o ponto onde a reta das vendas cruza a reta dos gastos totais.
- Abaixo das 5.000 unidades, os gastos são superiores às vendas: há prejuízo.
- Nas 5.000 unidades, vendas e gastos totais são iguais: resultado zero.
- Acima das 5.000 unidades, as vendas ultrapassam os gastos: há lucro.
Aplicação Prática: Resultado para 8.000 Unidades Vendidas
Para as 8.000 unidades vendidas:
- Vendas = Quantidade vendida × Preço de venda = 8.000 × 50,00 € = 400.000,00 €
- Gastos variáveis = Quantidade vendida × Gasto variável unitário = 8.000 × 30,00 € = 240.000,00 €
- Gastos totais = Gastos variáveis + Gastos fixos = 240.000,00 € + 100.000,00 € = 340.000,00 €
- Resultado = Vendas − Gastos totais = 400.000,00 € − 340.000,00 € = 60.000,00 €
O resultado do período é positivo: 60.000,00 €.
Margem de Segurança: Até Onde as Vendas Podem Cair?
A margem de segurança mostra quanto as vendas podem diminuir antes de a empresa entrar em prejuízo:
- Margem de segurança = Quantidade vendida − Quantidade de equilíbrio = 8.000 − 5.000 = 3.000 unidades
- Margem de segurança em % = (3.000 ÷ 8.000) × 100 = 37,5%
As vendas podem cair 37,5% antes de a empresa atingir o ponto de equilíbrio.
Conclusão
A mensagem é simples: abaixo de 5.000 unidades há prejuízo; nas 5.000 unidades, o resultado é zero; acima desse nível, cada unidade adicional aumenta o resultado em 20,00 €.
Para ver esta explicação em vídeo, com Miguel Fragoso a detalhar cada passo do cálculo, assista à aula completa abaixo:
Se quer aprofundar estas competências e dominar a análise financeira, a contabilidade e a fiscalidade de forma integrada, conheça o Curso de Formação Pós-Universitário de Especialização em Contabilidade, Fiscalidade e Finanças Empresariais