
Esta publicação fala sobre as consequências em sede de IVA quando um stand retira uma viatura de turismo das existências e a afeta ao uso da própria empresa. Explica a regra de exclusão do direito à dedução (art.º 21.º do CIVA), a ficção de transmissão do art.º 3.º, n.º 3, alínea g), a base de incidência do art.º 16.º, n.º 2, alínea b) e o fundamento na Diretiva 2006/112/CE, com cálculo do imposto e lançamentos contabilísticos.
Que consequências decorrem, em sede de IVA, da decisão da gerência de um stand de retirar das existências uma viatura de turismo destinada a venda e de a afetar ao uso da própria empresa?
IVA nas viaturas de turismo: a regra geral e a exceção do stand
O imposto contido nas despesas relativas à aquisição, à locação, à utilização, à transformação e reparação de viaturas de turismo encontra-se, por regra, excluído do direito à dedução (art.º 21.º, n.º 1, alínea a), do CIVA). A exclusão é, contudo, afastada quando as despesas respeitem a bens cuja venda ou exploração constitua objeto da atividade do sujeito passivo (art.º 21.º, n.º 2, alínea a), do CIVA). Integrando as existências do stand, a viatura confere direito à dedução integral do IVA suportado.
Da venda ao uso da empresa: o que muda quando a viatura sai das existências
Algum tempo depois, a gerência retira a viatura do circuito comercial e afeta-a à atividade da empresa, como viatura de serviço nas deslocações profissionais de representação e gestão. Opera-se uma alteração da função económica do bem: a viatura passa a integrar uma categoria de ativos cujo imposto não conferiria, em condições normais, direito à dedução.
A ficção jurídica do art.º 3.º, n.º 3, alínea g), do CIVA
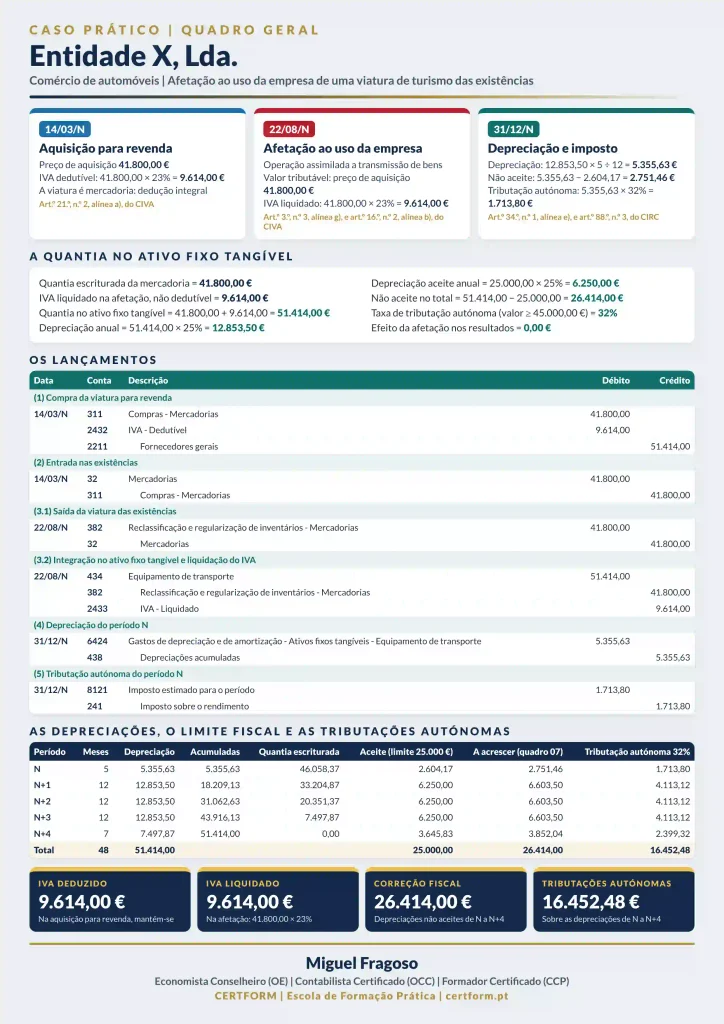
Desencadeia-se, então, a ficção jurídica da 2.ª parte da alínea g) do n.º 3 do art.º 3.º do CIVA, que assimila a transmissão de bens «a afetação ao uso da empresa de bens referidos no n.º 1 do artigo 21.º, quando, relativamente a esses bens ou aos elementos que os constituem, tenha havido dedução total ou parcial do imposto». O legislador ficciona uma transmissão da empresa para si própria, repondo a carga fiscal inerente ao consumo final do bem.
Porque existe esta norma: o princípio da neutralidade
A norma constitui uma das manifestações mais relevantes do princípio da neutralidade. Tivesse a viatura sido adquirida, desde o início, como viatura de serviço, o imposto estaria excluído do direito à dedução. A ficção impede uma vantagem fiscal indevida face a uma empresa que adquire viaturas diretamente para uso profissional. O fundamento comunitário reside no art.º 18.º, alínea a), da Diretiva 2006/112/CE, que permite aos Estados-Membros tratar determinadas afetações internas como transmissões onerosas fictícias, prevenindo distorções concorrenciais.
Transmissão ficcionada e não mera regularização
A norma não determina uma mera regularização do IVA inicialmente deduzido. Qualifica a afetação como uma verdadeira transmissão ficcionada, geradora de uma obrigação autónoma de liquidação.
Como se determina o valor tributável da afetação
O valor tributável resulta do art.º 16.º, n.º 2, alínea b), do CIVA: «o preço de aquisição dos bens ou de bens similares, ou, na sua falta, o preço de custo, reportados ao momento da realização das operações». O imposto incide sobre o valor da viatura no momento em que esta deixa o circuito comercial, e nunca sobre o valor histórico da aquisição.
Cálculo do imposto e lançamentos contabilísticos
O quadro apresenta o cálculo do imposto e os lançamentos contabilísticos.
Veja a aula completa com o Miguel Fragoso e acompanhe o raciocínio passo a passo:
Onde aprofundar esta matéria
Matérias desenvolvidas no Curso Prático de Contabilidade e Fiscalidade com Informática Aplicada, ministrado pela CERTFORM – Escola de Formação Prática, entidade formadora certificada pela DGERT