
Esta publicação fala sobre o apuramento do IVA na contabilidade, com um caso prático explicado pelo Dr. Miguel Fragoso. Mostra como os saldos das contas 2432 (IVA dedutível), 2433 (IVA liquidado), 24341, 24342 e 2437 são transferidos para a conta 2435 (IVA apuramento). Explica ainda quando o saldo é transferido para a 2436 (IVA a pagar) ou para a 2437 (IVA a recuperar), e como o crédito de IVA é reportado para o período seguinte.
Apuramento do IVA: Casos Práticos – Mega Vídeo Aula com Miguel Fragoso
Veja na vídeo aula como se faz o apuramento do IVA, com um caso prático completo.
Aprenda Contabilidade e Fiscalidade com a CERTFORM:
Para quem está a iniciar-se na contabilidade, o apuramento do IVA é um excelente exemplo de como os saldos de várias contas convergem para determinar a posição da empresa perante o Estado.
IVA liquidado e IVA dedutível: o que regista cada conta
Ao longo do período, a empresa cobra IVA aos clientes nas vendas e prestações de serviços. Esse valor é registado na conta 2433 — IVA liquidado.
Por outro lado, a empresa suporta IVA nas suas aquisições de bens e serviços. Quando esse imposto é dedutível, é registado na conta 2432 — IVA dedutível.
No final do período, é necessário comparar estes valores:
O IVA liquidado, cobrado aos clientes, que corresponde a IVA a favor do Estado;
O IVA dedutível, suportado pela entidade e passível de dedução, que corresponde a IVA a favor do sujeito passivo.
Apuramento do IVA mensal ou trimestral
O apuramento é efetuado mensalmente ou trimestralmente, conforme o regime aplicável. A periodicidade altera apenas a frequência do apuramento; os movimentos contabilísticos são os mesmos.
Como funciona a conta 2435 — IVA apuramento
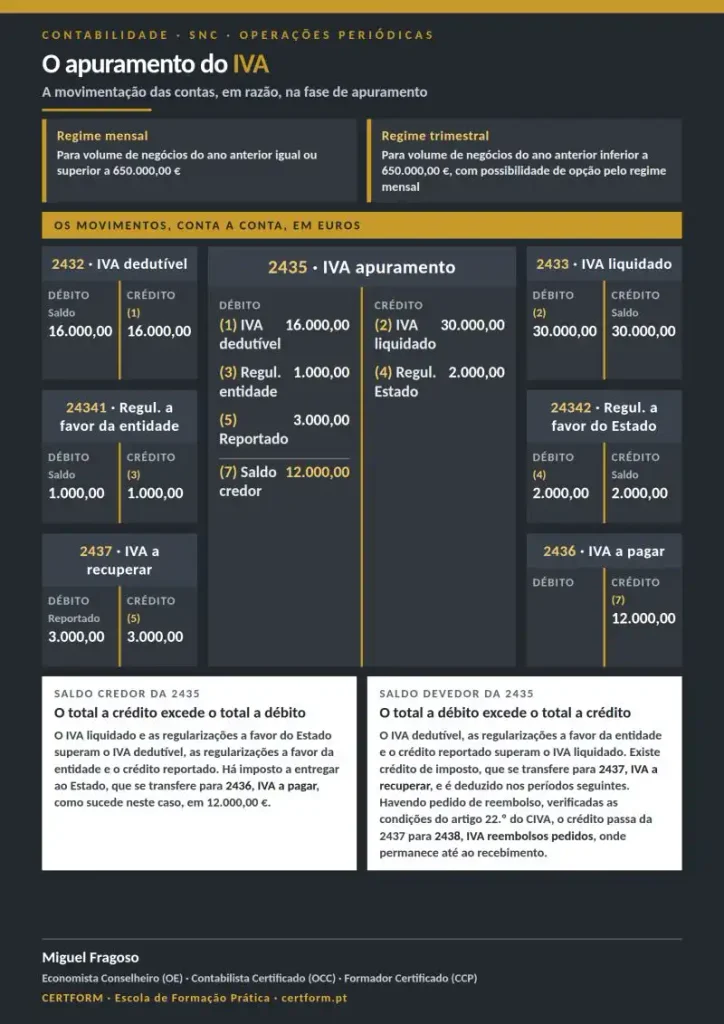
Para apurar a posição final, os saldos das contas de IVA são transferidos para a conta 2435 — IVA apuramento.
Movimentos a débito da conta 2435
A conta 2435 é debitada pelos saldos da 2432 — IVA dedutível, da 24341 — Regularizações a favor da entidade e pelo eventual crédito reportado da 2437 — IVA a recuperar.
Movimentos a crédito da conta 2435
A conta 2435 é creditada pelos saldos da 2433 — IVA liquidado e da 24342 — Regularizações a favor do Estado.
Com estas transferências, as contas de origem ficam saldadas e a conta 2435 passa a evidenciar o resultado do apuramento.
Caso prático de apuramento do IVA
No caso prático:
Total a débito da conta 2435
IVA dedutível: 16.000 €
Regularizações a favor da entidade: 1.000 €
Crédito de IVA reportado: 3.000 €
Total a débito da 2435: 20.000 €
Total a crédito da conta 2435
IVA liquidado: 30.000 €
Regularizações a favor do Estado: 2.000 €
Total a crédito da 2435: 32.000 €
Saldo credor: IVA a pagar (conta 2436)
Como o total a crédito é superior ao total a débito, a conta 2435 apresenta um saldo credor de 12.000 €.
Isto significa que existe IVA a favor do Estado: o IVA liquidado e as regularizações a favor do Estado são superiores ao IVA dedutível, às regularizações a favor da entidade e ao crédito de IVA reportado.
O saldo de 12.000 € é transferido para a conta 2436 — IVA a pagar, ficando reconhecida a obrigação perante o Estado.
Saldo devedor: IVA a recuperar (conta 2437)
Mas pode verificar-se a situação inversa.
Se o IVA dedutível, as regularizações a favor da entidade e o crédito reportado forem superiores ao IVA liquidado e às regularizações a favor do Estado, a conta 2435 apresenta saldo devedor.
Nesse caso, existe IVA a favor do sujeito passivo. O saldo é transferido para a conta 2437 — IVA a recuperar.
Reporte do crédito de IVA para o período seguinte
Se o crédito não for objeto de pedido de reembolso, permanece na 2437 e é reportado para o período seguinte. No apuramento seguinte, esse valor é novamente transferido a débito da 2435, sendo considerado no novo apuramento e reduzindo o IVA que, eventualmente, seja devido ao Estado.
Aprofunde o apuramento do IVA no Curso Prático de Contabilidade e Fiscalidade
O Apuramento do IVA e o preenchimento da declaração periódica do IVA é uma das matérias desenvolvidas do Curso Prático de Contabilidade e Fiscalidade