
Caso prático de IVA da CERTFORM, com Miguel Fragoso, sobre localização de prestações de serviços. A mesma consultoria recebe três enquadramentos distintos consoante o adquirente seja sujeito passivo de outro Estado-Membro, sujeito passivo de um país terceiro ou particular. O artigo explica a base legal, o tratamento na fatura, os campos da declaração periódica (3, 4, 7, 8, 16, 17, 24 e 98), a declaração recapitulativa e o apuramento do imposto a entregar.
IVA – Prestações de Serviços: As 2 regras gerais de localização – Caso Prático – Mega Vídeo Aula com Miguel Fragoso
Aprenda Contabilidade e Fiscalidade com a CERTFORM: IVA – Seis prestações de serviços, seis enquadramentos distintos: onde se tributa cada operação e como se reflete na declaração periódica?
Vê a vídeo aula completa com o Miguel Fragoso e acompanha o caso prático passo a passo.
O caso prático: seis operações da Empresa ABC, Lda.
A Empresa ABC, Lda., com sede em Lisboa, exerce a atividade de consultoria de gestão e encontra-se enquadrada no regime normal do IVA, com periodicidade mensal. Em março de N realizou seis operações que, em conjunto, percorrem as combinações relevantes da regra geral de localização das prestações de serviços: duas prestações a sociedades estrangeiras, duas aquisições a prestadores não estabelecidos em Portugal e duas prestações a particulares.
As 2 regras gerais de localização das prestações de serviços
O caso circunscreve-se às regras gerais de localização. A qualificação do adquirente constitui o critério determinante: nas prestações entre sujeitos passivos (B2B), o lugar de tributação é aquele onde o adquirente tem a sede, o estabelecimento estável ou o domicílio para o qual os serviços são prestados (art.º 6.º, n.º 6, alínea a), do CIVA); nas prestações a quem não é sujeito passivo (B2C), é o lugar onde o prestador tem a sede da sua atividade (art.º 6.º, n.º 6, alínea b), do CIVA).
Quando as regras gerais deixam de se aplicar
Estas regras gerais cedem perante um conjunto de exceções. Os serviços relacionados com imóveis, o transporte de passageiros, a alimentação e bebidas, o acesso presencial a eventos e a locação de curta duração de meios de transporte obedecem a critérios próprios (art.º 6.º, n.os 7 e 8, do CIVA), a que acrescem, nas prestações a particulares, o transporte de bens, os trabalhos sobre bens móveis, a intermediação e os serviços culturais e similares (art.º 6.º, n.os 9 e 10, do CIVA).
Determinados serviços a particulares estabelecidos fora da Comunidade, entre os quais a consultoria e a publicidade, não são tributáveis em Portugal (art.º 6.º, n.º 11, do CIVA), e outros são tributáveis em função da utilização efetiva em território nacional (art.º 6.º, n.º 12, do CIVA).
Seis situações, seis enquadramentos de IVA
Situação 1: consultoria a uma sociedade com sede em Espanha
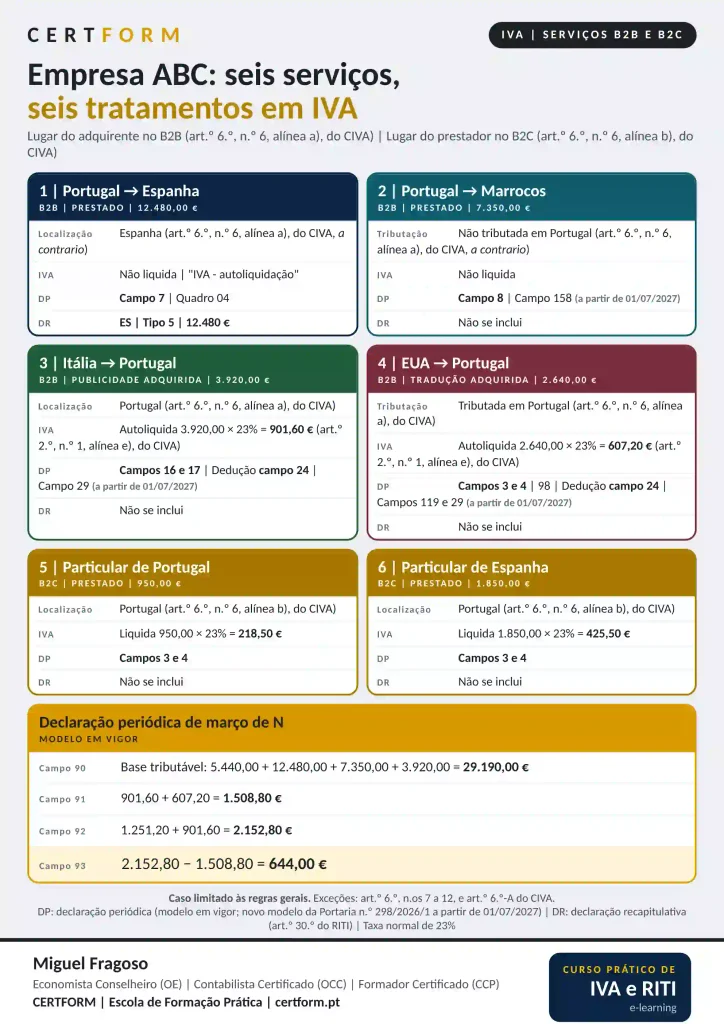
A consultoria prestada a uma sociedade com sede em Espanha, titular de número de identificação válido no VIES, localiza-se em Espanha (art.º 6.º, n.º 6, alínea a), do CIVA, a contrario). A Empresa ABC não liquida IVA português e a fatura contém a menção “IVA – autoliquidação” (art.º 36.º, n.º 13, do CIVA), porque o imposto é devido pelo adquirente no seu Estado-Membro. O valor da prestação inscreve-se no campo 7 da declaração periódica e é igualmente declarado na declaração recapitulativa, com o indicador do tipo 5 (art.º 29.º, n.º 1, alínea i), do CIVA).
Situação 2: consultoria a uma sociedade com sede em Marrocos
A mesma consultoria, prestada a uma sociedade com sede em Marrocos que comprova a qualidade de sujeito passivo, não é tributada em Portugal (art.º 6.º, n.º 6, alínea a), do CIVA, a contrario). A fatura indica o motivo justificativo da não aplicação do imposto (art.º 36.º, n.º 5, alínea e), do CIVA). Tratando-se de uma operação que, se fosse efetuada no território nacional, seria tributada, confere direito à dedução (art.º 20.º, n.º 1, alínea b), subalínea ii), do CIVA) e inscreve-se no campo 8. Por o adquirente estar estabelecido num país terceiro, a operação não integra a declaração recapitulativa.
Situação 3: publicidade adquirida a uma agência em Itália
A campanha de publicidade adquirida a uma agência com sede em Itália, sem estabelecimento em Portugal, localiza-se no território nacional, onde se situa a sede do adquirente (art.º 6.º, n.º 6, alínea a), do CIVA). A Empresa ABC assume a qualidade de devedora do imposto (art.º 2.º, n.º 1, alínea e), do CIVA): a base tributável inscreve-se no campo 16 e o imposto liquidado no campo 17. O mesmo imposto, por respeitar a um serviço afeto à atividade tributada, é inscrito como dedutível no campo 24, pelo que a operação é neutra no imposto a entregar.
Situação 4: tradução adquirida a uma sociedade nos Estados Unidos
A tradução adquirida a uma sociedade com sede nos Estados Unidos da América obedece à mesma regra de localização (art.º 6.º, n.º 6, alínea a), do CIVA) e ao mesmo mecanismo de autoliquidação (art.º 2.º, n.º 1, alínea e), do CIVA). A diferença reside na forma de declaração: sendo o prestador residente num país terceiro, a base tributável e o imposto inscrevem-se nos campos 3 e 4, à taxa normal, a operação é identificada no campo 98 do quadro 06-A e o imposto dedutível é inscrito no campo 24.
Situação 5: consultoria a um particular residente em Portugal
A consultoria prestada a um particular residente em Portugal é tributada no lugar da sede do prestador (art.º 6.º, n.º 6, alínea b), do CIVA). A Empresa ABC liquida IVA à taxa normal de 23%, inscrevendo a base tributável no campo 3 e o imposto no campo 4.
Situação 6: consultoria a um particular residente em Espanha
A consultoria prestada a um particular residente em Espanha é igualmente tributada em Portugal (art.º 6.º, n.º 6, alínea b), do CIVA), com inscrição nos campos 3 e 4. A residência do particular noutro Estado-Membro não altera o lugar de tributação, uma vez que a exceção do n.º 11 do art.º 6.º do CIVA se limita a adquirentes estabelecidos ou domiciliados fora da Comunidade.
Apuramento do IVA do período
O apuramento do período reúne as seis situações. O imposto autoliquidado nas duas aquisições é integralmente dedutível e as duas prestações B2B não originam liquidação de IVA português. Em consequência, o imposto a entregar ao Estado corresponde exclusivamente ao IVA liquidado nas duas prestações a particulares.
Novo modelo da declaração periódica a partir de 01/07/2027
Nos períodos com início a partir de 01/07/2027, o novo modelo da declaração periódica, aprovado pela Portaria n.º 298/2026/1, de 16 de julho, aprofunda a informação declarada sem alterar o imposto apurado. A prestação ao sujeito passivo de Marrocos passa a ser identificada no campo 158 do quadro 06-D, que desenvolve o campo 8; o imposto dedutível relativo a outros bens e serviços deixa de ser inscrito no campo 24 e passa a ser discriminado por taxa, no campo 29 quanto à taxa normal; e a aquisição aos Estados Unidos da América é igualmente discriminada por taxa no quadro 06-B.
O que este caso prático ensina sobre o IVA nas prestações de serviços
O caso evidencia duas conclusões. A mesma prestação de consultoria recebe três enquadramentos distintos, consoante o adquirente seja sujeito passivo de outro Estado-Membro, sujeito passivo de um país terceiro ou particular. E a mesma regra de localização, aplicada a duas aquisições de serviços, conduz a campos diferentes da declaração periódica, consoante a residência do prestador. A imagem reúne as seis situações, com a base legal, os campos e o apuramento do imposto.
Quer dominar o IVA e o RITI com casos práticos como este?
Conheça o Curso Prático de IVA e RITI da CERTFORM, em e-learning e com certificação DGERT: