
Esta publicação fala sobre o regime do acréscimo (periodização económica) e sobre os dois veículos que o concretizam nas contas: os acréscimos e os diferimentos. Explica, com casos práticos, quando o facto económico antecede o fluxo financeiro (férias e subsídio de férias, juros de depósitos) e quando acontece o contrário (seguro anual pago em outubro, renda recebida em dezembro). Indica ainda como se apresentam no balanço segundo o SNC, como se saldam no período seguinte e porque são uma das primeiras operações do encerramento anual de contas. Pertence à Mega Vídeo Aula de Contabilidade Financeira do formador Miguel Fragoso (Economista Conselheiro, Contabilista Certificado e Formador Certificado), da CERTFORM, entidade formadora certificada pela DGERT.
Contabilidade Financeira: Acréscimos e Diferimentos – Casos Práticos – Mega Vídeo Aula
Para quem está a iniciar no universo da contabilidade, uma questão essencial é esta: quais são os dois veículos através dos quais o regime do acréscimo se concretiza nas contas?
Veja a Mega Vídeo Aula com Miguel Fragoso e acompanhe os casos práticos passo a passo.
O que é o regime do acréscimo (periodização económica)
O regime do acréscimo, também designado periodização económica, é um dos pressupostos em que assentam as demonstrações financeiras. Determina que os gastos e os rendimentos se reconhecem no período a que respeitam, e não no momento em que se paga ou se recebe.
Quando o facto económico e o pagamento ficam em períodos diferentes
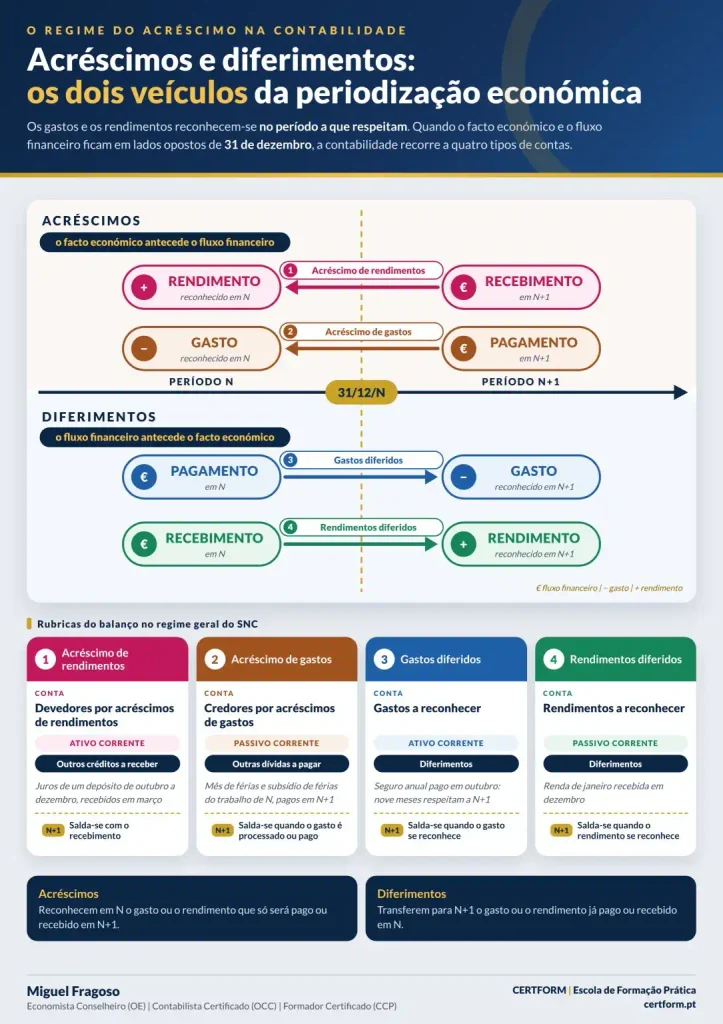
Em muitas das operações, o facto económico e o fluxo financeiro ocorrem no mesmo período. A questão surge quando ficam em lados opostos da data do balanço, 31 de dezembro. A contabilidade resolve-o com dois veículos: os acréscimos e os diferimentos.
Acréscimos: quando o facto económico antecede o fluxo financeiro
Acréscimos de gastos: férias e subsídio de férias
Nos acréscimos, o facto económico antecede o fluxo financeiro: o gasto ou o rendimento pertence ao período N, mas o pagamento ou o recebimento só ocorre em N+1. O caso das férias e do subsídio de férias é paradigmático. O direito a férias vence-se em 1 de janeiro de N+1, mas reporta-se ao trabalho prestado em N (art.º 237.º, n.º 1, do Código do Trabalho). A remuneração do mês de férias, o subsídio de férias e os encargos sociais correspondentes constituem, por isso, um gasto gerado pelo trabalho de N, ainda que o pagamento só ocorra em N+1. Reconhecem-se em N, por contrapartida de uma conta de credores por acréscimos de gastos, no passivo corrente.
Acréscimos de rendimentos: juros de depósitos
Do lado dos rendimentos, os juros de um depósito contados de outubro a dezembro e recebidos em março são rendimento de N, por contrapartida de uma conta de devedores por acréscimos de rendimentos, no ativo corrente.
Diferimentos: quando o fluxo financeiro antecede o facto económico
Nos diferimentos, o fluxo financeiro antecede o facto económico: o pagamento ou o recebimento ocorre em N, mas o gasto ou o rendimento pertence a N+1. Um seguro anual pago em outubro só é gasto de N em três meses; os restantes nove ficam numa conta de gastos a reconhecer, no ativo corrente. Uma renda de janeiro recebida em dezembro fica numa conta de rendimentos a reconhecer, no passivo corrente.
Como se apresentam no balanço segundo o SNC
No balanço, no regime geral do SNC, os acréscimos apresentam-se nas rubricas de outros créditos a receber e de outras dívidas a pagar; os diferimentos, na rubrica de diferimentos, do ativo ou do passivo.
Este quadro resume as quatro contas e o sítio do balanço onde cada uma aparece.
Como se saldam as contas no período seguinte
No período seguinte, estas contas saldam-se. Nos acréscimos, quando o rendimento é recebido ou o gasto é processado ou pago, sem que volte a ser reconhecido. Nos diferimentos, quando o gasto ou o rendimento se reconhece, por transferência para a respetiva conta de resultados.
Porque são das primeiras operações do encerramento anual de contas
Sem acréscimos e diferimentos, o resultado de cada período ficaria dependente do calendário dos pagamentos e dos recebimentos. É por isso que constituem uma das primeiras operações do encerramento anual de contas.
Quer dominar acréscimos e diferimentos na prática, da abertura da escrita ao encerramento de contas?
Conheça o Curso Técnico de Contabilidade e Administração Empresarial com Informática Aplicada da CERTFORM: 130 horas de formação prática, acesso imediato em e-learning durante 6 meses e Certificado de Formação Profissional.