
Esta publicação fala sobre o encerramento anual de contas em contabilidade (SNC): passagem do balancete de verificação a 31/12 ao balancete final, balanço e demonstração dos resultados. Cobre acréscimos e diferimentos, perdas por imparidade, depreciações, inventário permanente, estimativa de imposto e apuramento do resultado líquido, ilustrado com um caso prático numérico. Conteúdo formativo da CERTFORM, entidade formadora certificada pela DGERT. Inclui vídeo aula com Miguel Fragoso.
Encerramento Anual de Contas: Caso Prático Completo
Encerramento anual de contas: quais os principais passos que conduzem do balancete de verificação a 31/12 às demonstrações financeiras?
Veja em vídeo, passo a passo, como se chega do balancete de verificação às demonstrações financeiras.
Do balancete de verificação às demonstrações financeiras
O balancete de verificação a 31/12 reflete as operações registadas, mas ainda não mede o desempenho da entidade nem a sua posição financeira. Para lá chegar, o encerramento desenvolve-se por fases, cada uma com o seu balancete.
O regime do acréscimo como fio condutor
O fio condutor de todo o processo é o regime do acréscimo (periodização económica). Os efeitos das transações e de outros acontecimentos reconhecem-se quando ocorrem, e não quando se recebe ou se paga, e registam-se nos períodos a que respeitam. É este princípio que fundamenta os acréscimos de gastos e de rendimentos, os diferimentos, as depreciações e a própria estimativa do imposto, e que permite associar a cada período os gastos incorridos para obter os rendimentos que nele se reconhecem.
As cinco fases do encerramento anual de contas
Cada fase tem o seu balancete e o seu objetivo, e é esta sequência que garante contas fiáveis no fim.
1.ª fase: regularizações
Primeira fase, as regularizações. Imputam a cada período os gastos e os rendimentos que lhe respeitam. Um seguro pago antecipadamente só é gasto do período na parte do prazo já decorrida, sendo o remanescente diferido. A eletricidade e a água de dezembro ainda por faturar, os juros vencidos a pagar no período seguinte e as férias e o subsídio de férias, com os respetivos encargos, são gastos do período a reconhecer de imediato.
2.ª fase: ajustamentos em ativos
Segunda fase, os ajustamentos em ativos. A perda por imparidade das dívidas de clientes de cobrança duvidosa e as depreciações aproximam a quantia escriturada dos ativos da quantia que se espera recuperar.
3.ª fase: inventário
Terceira fase, o inventário. No sistema de inventário permanente, a contagem física confirma o saldo da conta de mercadorias, cujo custo das mercadorias vendidas foi reconhecido ao longo do período.
4.ª fase: estimativa do imposto sobre o rendimento
Quarta fase, a estimativa do imposto sobre o rendimento do período, que ainda integra o balancete retificado. É desse balancete, já com todas as regularizações, que nasce a demonstração dos resultados.
5.ª fase: apuramento de resultados e balancete final
Quinta fase, o apuramento de resultados. As contas de gastos são creditadas e as de rendimentos são debitadas por contrapartida do resultado antes de impostos, que, deduzido o imposto estimado para o período, origina o resultado líquido do período. Daqui resulta o balancete final, base do balanço, onde os financiamentos obtidos se repartem entre passivo corrente e passivo não corrente.
Caso prático: Entidade A, S.A.
Os números tornam tudo mais claro. Veja como o resultado líquido nasce de um balancete real.
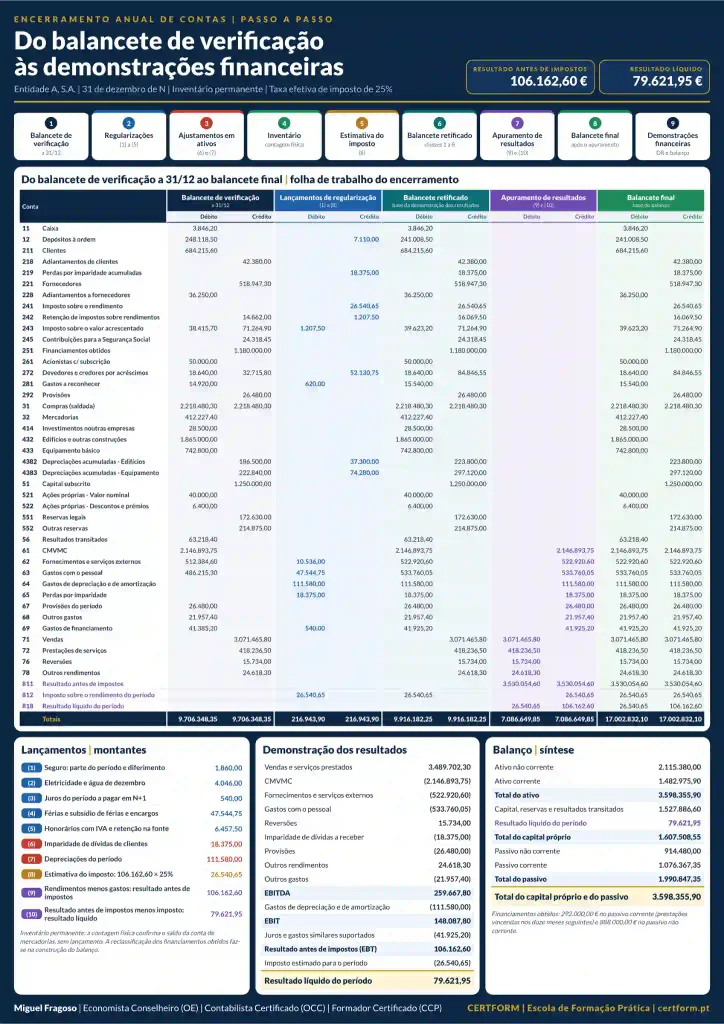
No quadro, a Entidade A, S.A. parte de um balancete com 3.489.702,30 € de volume de negócios. As regularizações e os ajustamentos em ativos acrescentam 188.575,75 € de gastos, o resultado antes de impostos fixa-se em 106.162,60 € e, com uma taxa efetiva de 25%, o resultado líquido do período ascende a 79.621,95 €.
Aprenda Contabilidade e Fiscalidade com a CERTFORM
Quer dominar o encerramento de contas na prática, com apoio de formador especialista?
Matéria desenvolvida no Curso Prático de Contabilidade e Fiscalidade com Informática Aplicada, ministrado pela CERTFORM – Escola de Formação Prática, entidade formadora certificada pela DGERT.