
Esta publicação fala sobre o tratamento em sede de IVA das operações com o exterior: transmissões e aquisições intracomunitárias de bens, exportações e importações. Explica os regimes de isenção aplicáveis, as regras de autoliquidação do IVA nas aquisições intracomunitárias, os requisitos de prova nas exportações e as opções de pagamento do IVA nas importações, com referência aos artigos aplicáveis do RITI e do CIVA e aos campos correspondentes da declaração periódica.
Contabilização de várias operações com o exterior: Implicações em sede de IVA e RITI
Uma venda de bens a uma empresa espanhola registada para efeitos de IVA e uma venda a uma empresa angolana têm o mesmo tratamento em sede de Imposto sobre o Valor Acrescentado (IVA)? E quem liquida o imposto quando uma empresa portuguesa adquire bens a um fornecedor alemão ou chinês?
Não têm. Ambas podem ser isentas com direito à dedução, mas em regimes distintos, com requisitos de prova e obrigações declarativas próprias. Nas operações sobre bens entre sujeitos passivos (B2B), o tratamento decorre do percurso físico dos bens e não apenas da localização do cliente ou do fornecedor. As vendas a particulares (B2C) seguem regras próprias.
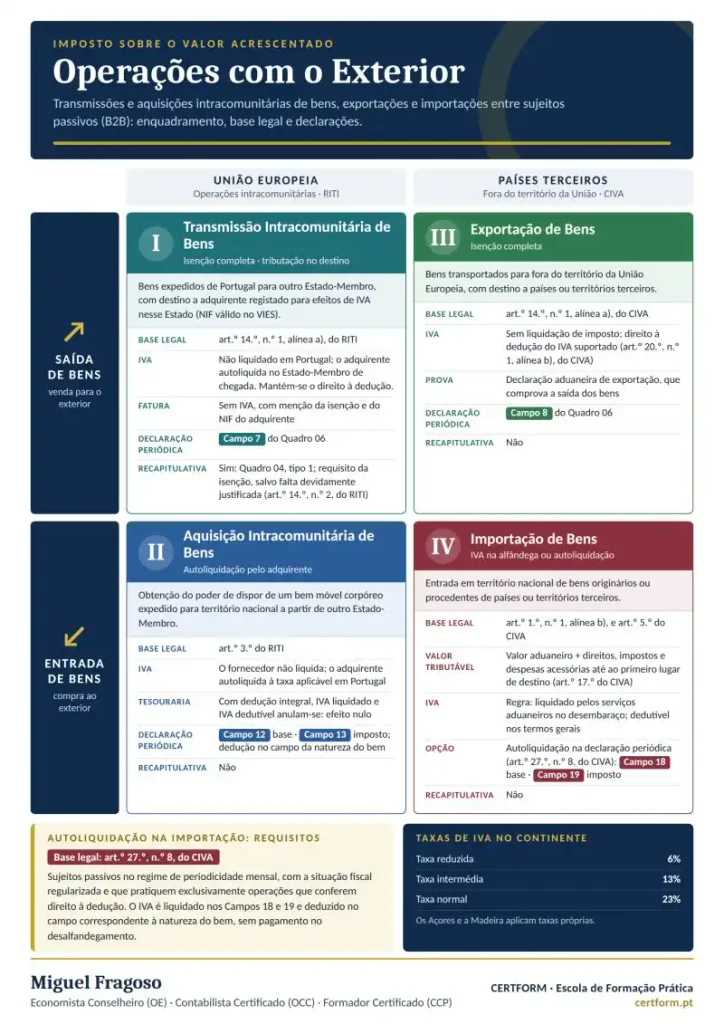
Transmissões Intracomunitárias de Bens
Bens expedidos ou transportados de Portugal para outro Estado-Membro, com destino a adquirente registado para efeitos de IVA nesse Estado, que comunicou e utilizou na aquisição o seu número de identificação válido. A operação é isenta em Portugal ao abrigo do art.º 14.º, n.º 1, alínea a), do Regime do IVA nas Transações Intracomunitárias (RITI), com direito à dedução, e tributada no Estado-Membro de chegada. Declara-se no Campo 7 do Quadro 06 da declaração periódica. A inclusão correta na declaração recapitulativa integra os requisitos da isenção, salvo falta devidamente justificada (art.º 14.º, n.º 2, do RITI).
Aquisições Intracomunitárias de Bens
Obtenção do poder de dispor de um bem móvel corpóreo expedido ou transportado para Portugal a partir de outro Estado-Membro (art.º 3.º do RITI). O fornecedor não liquida IVA português; o adquirente autoliquida-o à taxa aplicável em Portugal. Havendo direito à dedução integral, o IVA é autoliquidado e deduzido na mesma declaração, com efeito financeiro neutro. Base tributável no Campo 12 e imposto no Campo 13 do Quadro 06.
Exportações
A venda à empresa angolana só é exportação se os bens forem expedidos ou transportados para fora do território aduaneiro da União, saída comprovada pela declaração aduaneira de exportação. A isenção é completa, nos termos do art.º 14.º, n.º 1, alínea a), do Código do IVA (CIVA), com direito à dedução (art.º 20.º, n.º 1, alínea b), do CIVA). Declara-se no Campo 8 do Quadro 06.
Importações
Entrada em Portugal de bens de países terceiros (art.º 1.º, n.º 1, alínea b), e art.º 5.º do CIVA). Em regra, o IVA é liquidado no desalfandegamento. Os sujeitos passivos que reúnam os requisitos do art.º 27.º, n.º 8, do CIVA (periodicidade mensal, situação tributária regularizada, prática exclusiva de operações que conferem direito à dedução e ausência de diferimento do IVA de importações anteriores) podem optar pelo pagamento do imposto na declaração periódica, nos Campos 18 e 19.
Para perceber estes quatro regimes na prática, veja a mega vídeo aula do Dr. Miguel Fragoso:
Quer aprofundar estas matérias e dominar a contabilidade e fiscalidade na prática?